Qual imóvel você conseguiria comprar hoje pelo Minha Casa Minha Vida em 2026?
descubra qual imóvel você conseguiria comprar hoje pelo Minha Casa Minha Vida em 2026 e veja valores, parcelas e subsídios atualizados.
Saber qual imóvel você conseguiria comprar hoje pelo Minha Casa Minha Vida virou quase uma obsessão para muita gente em 2026. E faz sentido. Com aluguel caro, inflação apertando e crédito cada vez mais seletivo, o programa voltou ao centro das decisões de quem sonha sair do aluguel.
Mas, diferente do que muitos pensam, a resposta não é igual para todo mundo. Ela muda conforme renda, cidade, tipo de imóvel, subsídio disponível e até o momento econômico. Na prática, o que acontece é que duas pessoas com salários parecidos podem ter resultados completamente diferentes.
Neste guia completo e atualizado para 2026, você vai entender, com exemplos reais e linguagem direta, qual imóvel você conseguiria comprar hoje pelo Minha Casa Minha Vida, quanto pode receber de desconto, como ficam as parcelas e o que realmente vale a pena observar antes de fechar negócio.
Vale destacar: o objetivo aqui não é vender sonho. É trazer clareza, coisa que muita gente subestima e só percebe depois que já perdeu tempo.
O que mudou no Minha Casa Minha Vida em 2026 (e quase ninguém explica direito)
Antes de entrar nos valores, é importante entender o cenário. O Minha Casa Minha Vida passou por mudanças importantes em 2026, com novas regras, limites atualizados e condições mais vantajosas. Não foi apenas discurso, houve impacto real na hora de financiar.
Novos tetos de valor dos imóveis
Um dos pontos mais importantes foi o aumento do teto dos imóveis financiáveis, principalmente em cidades médias e grandes.
Hoje, na prática, os limites mais comuns são:
- Até R$ 190 mil em cidades pequenas
- Até R$ 230 mil em municípios de médio porte
- Até R$ 290 mil em capitais e regiões metropolitanas
Muita gente ainda acha que o limite é baixo, mas não é mais. Em várias cidades, imóveis que antes ficavam fora agora entram fácil.
Subsídios mais altos para famílias de baixa renda
Outro ponto que muda totalmente o cenário é o subsídio, aquele desconto que o governo dá direto no valor do imóvel.
Em 2026, ele pode chegar a:
- Até R$ 55 mil
- Em situações específicas, ultrapassar R$ 60 mil
Na prática isso significa menos entrada, parcelas menores e aprovação mais fácil. Muita gente nem imagina que pode ter esse desconto e acaba desistindo antes de simular.
Juros ainda abaixo do mercado
Mesmo com oscilações econômicas, o Minha Casa Minha Vida segue com juros menores que financiamentos tradicionais:
- Entre 4,25% e 5% ao ano para rendas mais baixas
- Condições diferenciadas para famílias chefiadas por mulheres
Isso faz diferença real no bolso. Ao longo de 30 anos, a economia é grande.
Afinal, qual imóvel você conseguiria comprar hoje pelo Minha Casa Minha Vida?
Agora vamos ao ponto central. Aqui não tem achismo. Vamos separar por faixa de renda, que é como o banco analisa.
Renda familiar de até R$ 2.000
Essa faixa costuma ter o maior subsídio do programa.
O que dá para comprar?
- Imóveis entre R$ 170 mil e R$ 200 mil, dependendo da cidade
Exemplos comuns:
- Apartamentos de 40 a 48 m²
- 2 quartos
- Condomínios simples, mas organizados
- Bairros mais afastados, porém com ônibus, escola e mercado perto
Aqui, muita gente consegue:
- Entrada zero
- Parcelas entre R$ 350 e R$ 550
Na prática, é onde o programa funciona melhor.
Renda entre R$ 2.000 e R$ 3.000
Essa é a faixa campeã de contratos em 2026.
Valor médio do imóvel:
- Entre R$ 180 mil e R$ 230 mil
O que aparece nessa faixa:
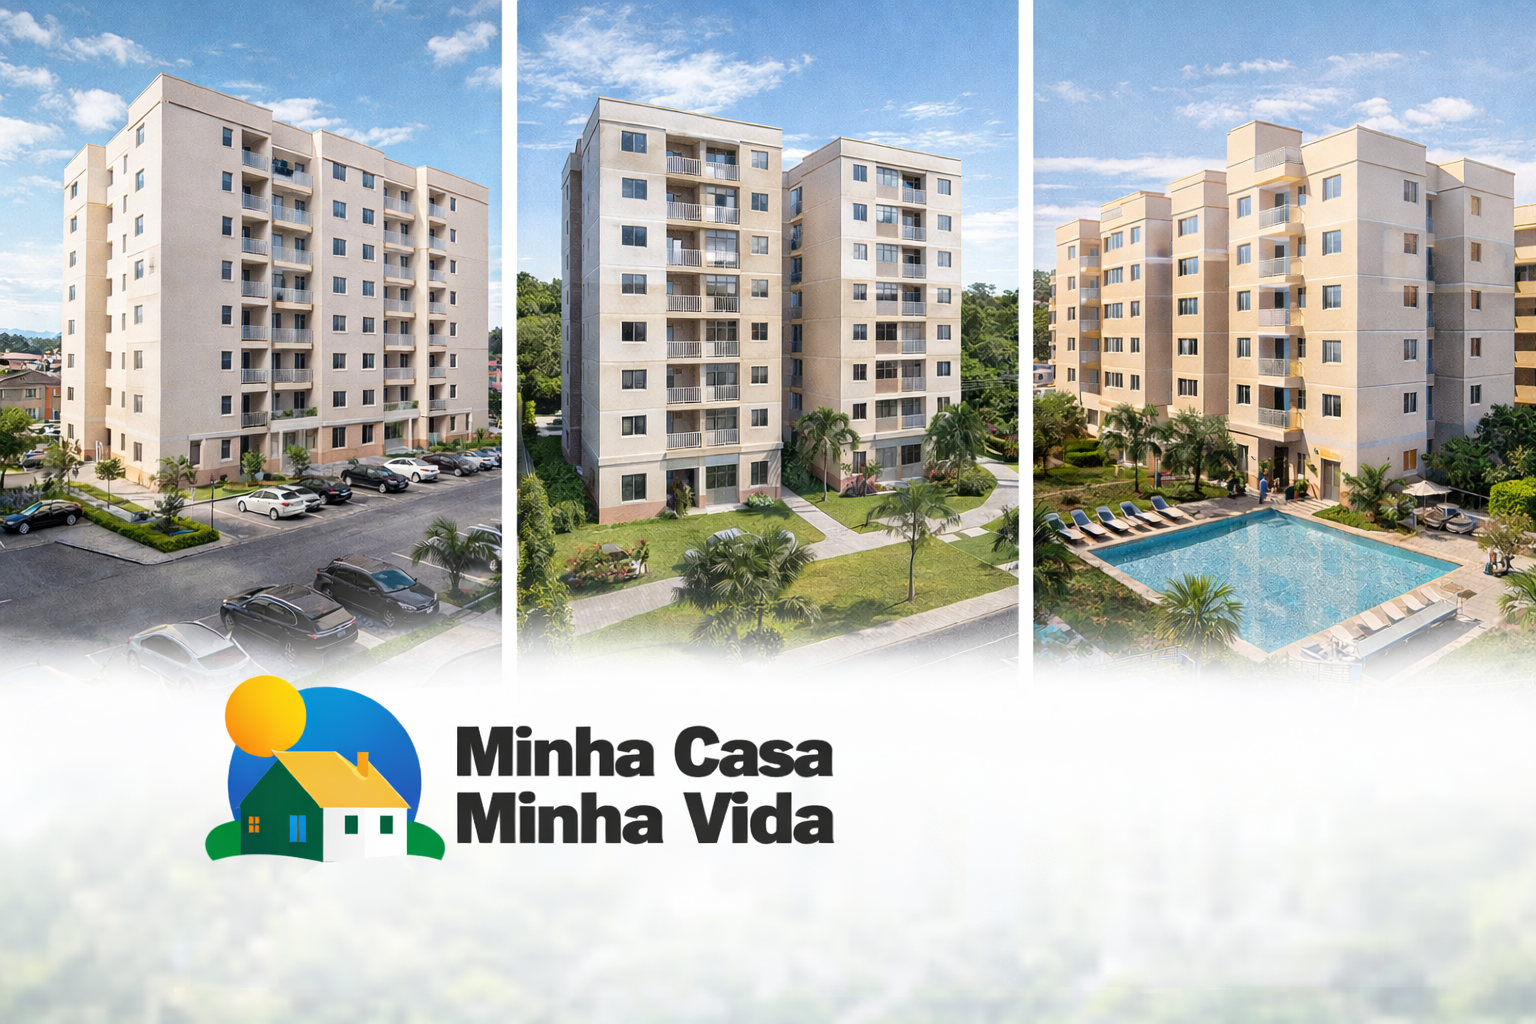
- Apartamentos de 45 a 55 m²
- 2 quartos (alguns com suíte)
- Condomínios com:
- Piscina
- Playground
- Portaria
O subsídio costuma variar entre R$ 25 mil e R$ 45 mil. Isso reduz bastante a entrada.
Renda entre R$ 3.000 e R$ 4.400
Aqui o padrão já sobe um pouco.
Valores possíveis:
- Até R$ 250 mil
- Em algumas regiões, até R$ 290 mil
Tipos de imóveis:
- Apartamentos de 50 a 60 m²
- 2 ou 3 quartos
- Condomínios com lazer completo
- Localizações mais valorizadas
O subsídio é menor, mas ainda ajuda a diminuir a entrada.
Renda de até R$ 8.000
Sim, essa faixa também participa.
O que muda?
- Pouco ou nenhum subsídio
- Grande vantagem está nos juros menores
Imóveis comuns:
- Apartamentos amplos
- Acabamento superior
- Localização estratégica
Aqui o programa funciona mais como financiamento barato, não como desconto direto.
Quanto de entrada é realmente necessária?
Muita gente trava aqui. Acha que precisa juntar R$ 30 mil ou R$ 40 mil. Na prática, não é bem assim.
Você pode encontrar:
- Entrada zero
- Entrada simbólica
- Entrada parcelada com a construtora
- Entrada reduzida pelo subsídio
Tudo depende da renda e do valor final após o desconto.
Como ficam as parcelas em 2026?
Valores médios observados:
| Faixa de renda | Parcela média |
|---|---|
| Até R$ 2.000 | R$ 350 a R$ 550 |
| R$ 2.000 a R$ 3.000 | R$ 600 a R$ 900 |
| R$ 3.000 a R$ 4.400 | R$ 900 a R$ 1.300 |
| Até R$ 8.000 | R$ 1.200 a R$ 1.700 |
Regra básica: a parcela não pode ultrapassar 30% da renda familiar.
Como descobrir exatamente qual imóvel você pode comprar hoje
Aqui está o passo a passo que realmente funciona.
1. Calcule sua renda correta
Inclua:
- Salários
- Benefícios
- Renda informal comprovável
2. Veja o teto da sua cidade
Cada município tem limite próprio. Isso muda tudo.
3. Faça simulação antes de visitar imóveis
Esse erro é clássico. Simular antes economiza tempo e frustração.
4. Avalie imóvel novo ou usado
Ambos são permitidos, desde que estejam dentro das regras.
5. Compare bairros, não só preço
Às vezes, R$ 10 mil a mais muda completamente a qualidade de vida.
Como aumentar seu poder de compra dentro do programa
Algumas estratégias simples ajudam muito:
- Melhorar o score de crédito
- Somar renda com outra pessoa
- Usar o FGTS
- Aproveitar feirões e campanhas
Muita gente ignora isso e perde oportunidade.
Conclusão: qual imóvel você conseguiria comprar hoje pelo Minha Casa Minha Vida?
Em 2026, a realidade é clara:
A maioria das famílias consegue comprar imóveis entre R$ 170 mil e R$ 290 mil, com 2 quartos, boa estrutura e parcelas que cabem no bolso.
O segredo não é sorte. É informação correta no momento certo.
Se você chegou até aqui, já está na frente de muita gente.
Se esse conteúdo te ajudou a entender melhor qual imóvel você conseguiria comprar hoje pelo Minha Casa Minha Vida, aproveita e comenta aqui embaixo qual é a sua renda aproximada e sua cidade. Se quiser, dá pra explorar outros guias relacionados aqui no site e continuar se planejando com mais segurança 😉